
ING-beleggersbarometer: Drie op tien beleggers zeggen dat ze meer consumeren wanneer de waarde van hun vermogen stijgt
De ING-beleggersbarometer daalt lichtjes in augustus, maar staat nog altijd boven zijn neutrale niveau en dat voor de derde maand op rij. Ongeveer zes op tien beleggers zou zijn beleggings- of spaargedrag ongewijzigd laten, als zijn portefeuille een klap van 15% zou incasseren. Dit spoort met de vaststelling dat net geen 70% van de beleggers beweren een stabiel deel van hun inkomen te sparen, ongeacht vermogensschommelingen. Drie op tien beleggers geven wel toe dat ze meer consumeren als de waarde van hun portefeuille stijgt. Dit is vooral het geval bij jongere en bij mannelijke beleggers. Als een Belgische belegger onverwacht een miljoen euro zou ontvangen, zou dit voor de helft geen verschil maken in zijn houding tegenover risico. Enkel de jonge beleggers geven aan dat ze dan meer risico zouden nemen met hun beleggingen. Een onverwacht miljoen aan inkomsten zou in eerste instantie minstens voor een deel naar vastgoed gaan, terwijl een schenking aan familie op de tweede plaats komt.
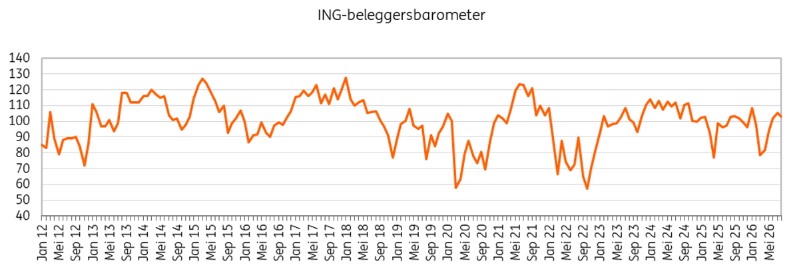
Na de stijging van 94 punten in mei naar 102 in juni en 105 in juli, valt de ING-beleggersbarometer in augustus licht terug tot 103 punten. De index blijft daarmee boven de neutrale grens van 100. Dat wijst op een voorzichtig positief sentiment, al is de overtuiging minder sterk dan een maand eerder.
De kijk op de Belgische economie blijft overwegend negatief. Van de ondervraagden zegt 42% dat de economische situatie in de afgelopen drie maanden is verslechterd, tegenover 25% die een verbetering vaststelt. Voor de komende drie maanden verwacht 38% een verslechtering, terwijl 26% de conjunctuur ziet aantrekken. Op de beurs zijn de verwachtingen evenwichtiger: 30% verwacht een stijging van de Belgische beurs, tegenover 31% die op een daling rekent.
Drie op tien beleggers consumeren meer wanneer de waarde van hun vermogen stijgt
De themavragen van augustus peilen naar de invloed van vermogensschommelingen op sparen, beleggen en consumeren. Bij een hypothetische beursdaling van 15% zou zes op tien hetzelfde deel van het inkomen blijven sparen of beleggen. Bijna een vijfde zou zelfs meer sparen of beleggen om het vermogensverlies te compenseren, terwijl 14% minder zou opzijzetten.

Net geen zeven op tien beleggers zegt doorgaans een stabiel deel van het inkomen te sparen, ongeacht vermogensschommelingen. Ongeveer drie op tien beleggers geven wel toe dat wanneer de waarde van hun vermogen stijgt, ze geneigd zijn om meer geld uit te geven. Voor bijna de helft van de beleggers is dit niet het geval. Opmerkelijk is wel dat het meer uitgeven bij vermogenswinsten meer voorkomt bij jongere beleggers (<45 jaar): daar gaat het over de helft van de beleggers. Omgekeerd zegt ook meer dan de helft van de jongeren dat ze meer zullen sparen wanneer de waarde van hun vermogen klappen krijgt.
De gevoeligheid van de consumptie aan vermogensschommelingen blijkt ook iets groter te zijn bij mannen dan bij de vrouwen. Zo beweert 36% van de mannen iets meer geneigd te zijn om het geld te laten rollen als hun vermogen aandikt. Bij slechts een kwart van de vrouwelijke beleggers is dit het geval.
“Het spaar- en beleggingsgedrag blijkt opvallend robuust. De meeste beleggers laten hun strategie niet meteen bepalen door tijdelijke marktbewegingen. Vermogenswinsten worden bovendien niet vanzelf omgezet in extra consumptie, al blijkt dit wel iets meer het geval te zijn bij jonge en bij mannelijke beleggers. Dit is in overeenstemming met eerder internationaal onderzoek dat ook een groter “vermogenseffect” blootlegde bij jongeren en bij mannelijke beleggers ,” merkt Peter Vanden Houte op. Meer dan de helft van de jongere beleggers zou meer risico nemen met hun beleggingen wanneer ze onverwacht een miljoen euro zouden ontvangen
Bij een onverwachte ontvangst van 1 miljoen euro (bv. door schenking, erfenis of loterijwinst) blijft de risicobereidheid relatief beheerst. Voor iets meer dan de helft zou de houding tegenover risico namelijk niet veranderen. Een derde zou meer risico nemen met hun beleggingen en een tiende dan weer minder. Bij de beleggers onder de 35 jaar zou meer dan de helft naar eigen zeggen meer risico nemen, als ze onverwacht een miljoen zouden incasseren.
“Vermoedelijk komt dit doordat jongere beleggers over een kleiner kapitaal beschikken, waardoor nog een belangrijker deel in een spaarbuffer zit die niet kan worden aangesproken om te beleggen. Een extra miljoen zou toelaten om meer de beleggingstour op te gaan. Daarnaast is het ook zou dat jongere beleggers doorgaans een grotere risicobereidheid hebben, waardoor een onverwachte geldsom waarschijnlijk met iets meer risico zou worden belegd dan bij een oudere belegger het geval is,” denkt Peter Vanden Houte.

Vastgoed staat bovenaan het lijstje van de mogelijke bestemmingen van een onverwacht miljoen aan inkomsten. Bij de leeftijdsgroep 45 tot 54 jaar zegt liefst 62% in vastgoed te zullen investeren. Dit gaat zowel over een mogelijke aankoop als over renovatie van de woning. Een deel wegschenken aan de familie komt op de tweede plaats. Bij de 65-plussers beweert meer dan de helft hun familie op een extraatje te zullen trakteren. Vrouwelijke beleggers blijken ook net iets guller voor de familie (42%) dan mannelijke beleggers (35%).
“Zelfs bij een zeer grote financiële meevaller blijft de gemiddelde belegger diversifiëren. Vastgoed en financiële beleggingen gaan samen met sparen, familiale ondersteuning en extra consumptie. De bereidheid om het hele bedrag meer risicovol in te zetten blijft beperkt, al moet toch ook vermeld worden dat een op vijf beleggers onder de 45 jaar een deel van het geld zou gebruiken voor de oprichting of financiering van een eigen zaak,” besluit Peter Vanden Houte.
