
Aandeel van de week: Bekaert
Wekelijks wordt in dit onderdeel een Belgisch aandeel behandeld. In een korte analyse worden onder meer rendementen en financiële ratio’s onder de loep genomen. Deze week de West-Vlaamse staalproducent Bekaert. Het bedrijf dat haar positie de laatste jaren verstevigd heeft op het gebied van technologie en marktaandeel.
Door onze redactie rendement
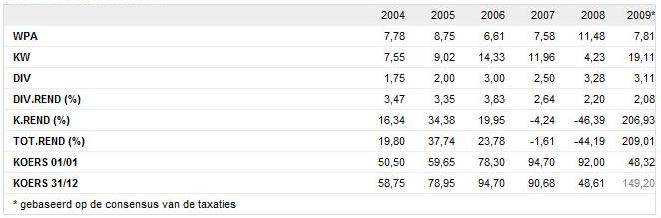
Wat betreft het dividendrendement laat Bekaert de laatste jaren een dalende trend zien. Alleen in 2006 wist het bedrijf het rendement te verhogen, maar verder moest men elk jaar een daling noteren. Vergeleken met andere bedrijven binnen de sector van producenten van industriële metalen is het dividendrendement van de Belgische staalproducent met 2,08 procent aan de lage kant. Het nominaal uitgekeerde dividend laat de laatste jaren een schommelend beeld zien, maar over het algemeen is er wel een stijging te zien.
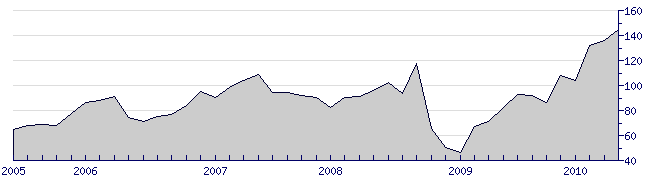
Bekaert lijkt een van de weinige aandelen waarvan de koers zich al volledig heeft hersteld van de zware economische tijden. Het aandeel daalde weliswaar van een niveau van bijna 120 euro naar minder dan 50 euro, maar heeft nu alweer een waarde van meer dan 150 euro bereikt.
Ratio’s
Ook de winst per aandeel laat de laatste jaren een schommelend beeld zien. Waar Bekaert in 2008 nog een winst per aandeel van 11,48 euro noteerde, kelderde dit een jaar later tot 7,81 euro. Analisten verwachten echter wel dat de winst per aandeel de komende jaren weer zal gaan stijgen.
De koers-winstverhouding liet de laatste jaren ook flinke schommelingen zien. Waar de koers-winstverhouding van 2008 nog 4,23 was, is dit in 2009 al gestegen tot 19,11. De huidige koers-winstverhouding van de West-Vlaamse staalproducent is in vergelijking met andere bedrijven binnen de sector erg hoog. Dit betekent dat het aandeel Bekaert duur is als we ons focussen op de koers en de winst van het aandeel.
Prognoses
In het eerste kwartaal van 2010 presteerde de Belgische staalproducent ruim boven de verwachtingen van analisten. De omzet van Bekaert steeg met 17 procent. Deze stijging was voornamelijk te danken aan de gestegen omzet in groeimarkten. Ook voor het tweede kwartaal verwacht het bedrijf weer een omzetstijging te kunnen realiseren. Op 30 juli zal Bekaert de resultaten over het eerste halfjaar bekendmaken.
Consensus
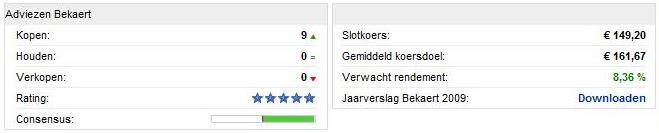
Analisten zijn uitermate positief over het aandeel Bekaert. Op het moment staan er voor het aandeel alleen 9 koopadviezen uit. Het gemiddelde koersdoel van analisten staat op 161,67 euro, dit betekent dat analisten gemiddeld genomen voor het komende jaar een stijging van ongeveer 8 procent verwachten.
Door onze redactie rendement
Wat betreft het dividendrendement laat Bekaert de laatste jaren een dalende trend zien. Alleen in 2006 wist het bedrijf het rendement te verhogen, maar verder moest men elk jaar een daling noteren. Vergeleken met andere bedrijven binnen de sector van producenten van industriële metalen is het dividendrendement van de Belgische staalproducent met 2,08 procent aan de lage kant. Het nominaal uitgekeerde dividend laat de laatste jaren een schommelend beeld zien, maar over het algemeen is er wel een stijging te zien.
Bekaert lijkt een van de weinige aandelen waarvan de koers zich al volledig heeft hersteld van de zware economische tijden. Het aandeel daalde weliswaar van een niveau van bijna 120 euro naar minder dan 50 euro, maar heeft nu alweer een waarde van meer dan 150 euro bereikt.
Ratio’s
Ook de winst per aandeel laat de laatste jaren een schommelend beeld zien. Waar Bekaert in 2008 nog een winst per aandeel van 11,48 euro noteerde, kelderde dit een jaar later tot 7,81 euro. Analisten verwachten echter wel dat de winst per aandeel de komende jaren weer zal gaan stijgen.
De koers-winstverhouding liet de laatste jaren ook flinke schommelingen zien. Waar de koers-winstverhouding van 2008 nog 4,23 was, is dit in 2009 al gestegen tot 19,11. De huidige koers-winstverhouding van de West-Vlaamse staalproducent is in vergelijking met andere bedrijven binnen de sector erg hoog. Dit betekent dat het aandeel Bekaert duur is als we ons focussen op de koers en de winst van het aandeel.
Prognoses
In het eerste kwartaal van 2010 presteerde de Belgische staalproducent ruim boven de verwachtingen van analisten. De omzet van Bekaert steeg met 17 procent. Deze stijging was voornamelijk te danken aan de gestegen omzet in groeimarkten. Ook voor het tweede kwartaal verwacht het bedrijf weer een omzetstijging te kunnen realiseren. Op 30 juli zal Bekaert de resultaten over het eerste halfjaar bekendmaken.
Consensus
Analisten zijn uitermate positief over het aandeel Bekaert. Op het moment staan er voor het aandeel alleen 9 koopadviezen uit. Het gemiddelde koersdoel van analisten staat op 161,67 euro, dit betekent dat analisten gemiddeld genomen voor het komende jaar een stijging van ongeveer 8 procent verwachten.
